Rente Zakelijke Lening Loopt Op Na ECB-Verhoging
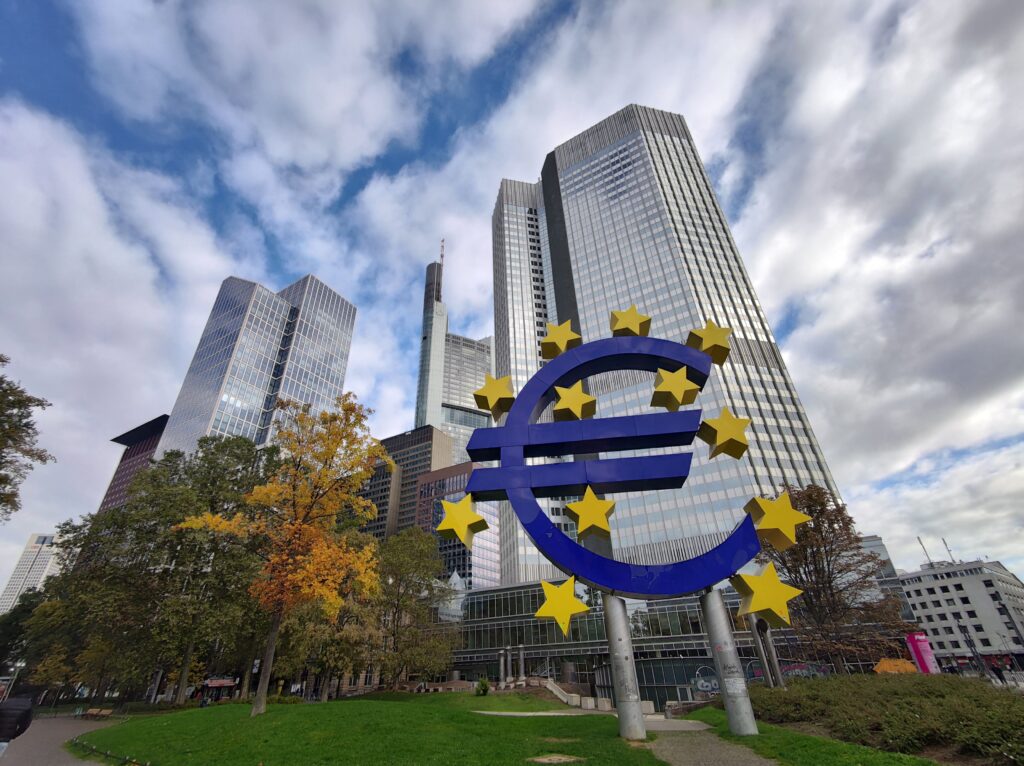
De rente zakelijke lening staat weer volop in de belangstelling: de ECB heeft de rente voor de tweede keer in korte tijd verhoogd, en dat werkt direct door in de tarieven die banken aan ondernemers rekenen.
Waar de afgelopen jaren vooral werd gesproken over renteverlagingen, is het beeld in 2026 omgedraaid. Na een lange periode van stabiliteit is de ECB-rente sinds juni tweemaal verhoogd, met hardnekkige inflatie als belangrijkste oorzaak. Voor ondernemers die een financiering overwegen — van een investeringslening tot een bedrijfshypotheek — heeft dit directe gevolgen voor de maandlasten.
In dit artikel zetten we de actuele ontwikkelingen rond de ECB-rente en de Euribor op een rij, vergelijken we de situatie met een paar maanden terug, en leggen we uit wat dit betekent voor de rente op mkb-leningen, zakelijk krediet en bedrijfshypotheken.
Waarom stijgt de rente zakelijke lening opnieuw?
Op 10 september 2026 besloot de Raad van Bestuur van de ECB de drie basisrentetarieven met 25 basispunten te verhogen. De Raad van Bestuur heeft besloten de drie basisrentetarieven van de ECB met 25 basispunten te verhogen, waardoor de rente op de depositofaciliteit, de basisherfinancieringstransacties en de marginale beleningsfaciliteit met ingang van 16 september 2026 worden verhoogd naar respectievelijk 2,50%, 2,65% en 2,90%. Dit is al de tweede verhoging dit jaar: in juni verhoogde de ECB de rente naar 2,25%, na een lange periode waarin de depositorente op 2,00% bleef staan, ook tijdens de eerste ECB-vergaderingen in 2026.
De aanleiding voor de verhoging is de aanhoudend hoge inflatie. De inflatie in de eurozone steeg in augustus naar 3,3%, opnieuw hoger dan in juni (2,8%) en juli (2,9%), en blijft daarmee ver boven het beoogde doel van 2%. Deze combinatie van stijgende energieprijzen en hardnekkige diensteninflatie dwong de centrale bank om opnieuw in te grijpen, ondanks het risico op een afkoelende economie.
Wat doet de Euribor, en wat betekent dat voor variabele kredieten?
Voor ondernemers met een variabele rente — bijvoorbeeld op een RC krediet — is niet alleen de ECB-rente relevant, maar vooral de Euribor. Op 16 september 2026 werd de 3-maands Euribor vastgesteld op 2,661%, en de fixings op die dag waren 2,450%, 2,661%, 2,973% en 3,374% voor respectievelijk één, drie, zes en twaalf maanden. Vergeleken met een jaar geleden is dat een fors verschil: tegenover de vorige fixing daalde de rente licht, maar over een jaar gezien steeg de 3-maands Euribor van 2,015% naar 2,661%.
Dit is direct voelbaar voor kredietvormen die aan de Euribor gekoppeld zijn. Bij zakelijk krediet geldt vaak een variabele opslag bovenop een Euribor-basis. Zo licht Rabobank toe dat een krediet altijd een variabele rente heeft, waarbij je de afgesproken rente betaalt over het deel van je kredietlimiet dat je daadwerkelijk gebruikt, en dat het tarief gebaseerd is op de Euriborrente. Wie een paar maanden geleden nog rekende met een lagere Euribor-basis, ziet de variabele rente op zijn bedrijfskrediet nu geleidelijk oplopen.
Rente zakelijke lening bij banken: waar staan we nu?
Voor een reguliere mkb lening bij een traditionele bank blijft de bandbreedte vooralsnog relatief stabiel, al zit er wel opwaartse druk. Bij traditionele banken zoals Rabobank, ING en ABN AMRO liggen de tarieven in 2026 doorgaans tussen 4% en 9% per jaar, afhankelijk van looptijd, risicoprofiel en onderpand. Cijfers van De Nederlandsche Bank laten zien dat het mkb gemiddeld meer betaalt dan grote bedrijven: het mkb betaalde gemiddeld zo’n 3,6% over hun uitstaande kredieten, terwijl dat voor niet-mkb-bedrijven in maart 2026 zo’n 3,1% bedroeg. Dat verschil is een gevolg van het hogere risicoprofiel dat banken aan kleinere ondernemingen toekennen.
Ondernemers die kiezen voor een alternatieve financiering zoals directe kredietverstrekkers, betalen doorgaans een hogere rente, maar profiteren wel van snellere goedkeuring en minder strenge acceptatie-eisen.
Bedrijfshypotheek: rente stijgt licht, verschillen per hoofdsom blijven groot
Ook op de markt voor bedrijfshypotheek-financiering is de rentebeweging merkbaar. Bij een zakelijke hypotheek ligt de rente in 2026 voor solide mkb-bedrijven doorgaans tussen de 4,5% en 7%, waarbij de loan-to-value en looptijd bepalend zijn voor het uiteindelijke tarief. Actuele tarieven van ASN, geldig via RegioBank per 18 september 2026, laten die spreiding goed zien: voor een hoofdsom onder € 500.000 geldt een tarief tussen minimaal 5,37% en maximaal 6,17%, voor een hoofdsom tussen € 500.000 en € 1 miljoen tussen 5,02% en 5,87%, en voor bedragen vanaf € 1 miljoen tussen 4,72% en 5,57%.
Voor ondernemers die vastgoed financieren via vastgoedfinanciering of overwegen te herfinancieren, is dit een belangrijk aandachtspunt: een aflopende rentevaste periode kan nu leiden tot een fors hogere maandlast dan een paar jaar geleden werd afgesproken.
📊 Rekenvoorbeeld: effect van hogere rente op een bedrijfshypotheek
| Hoofdsom | € 400.000 |
| Rente enkele maanden geleden (indicatief, ± 4,9%) | ± € 1.633 rente/mnd |
| Rente nu (indicatief, bovenkant bandbreedte ± 5,8%) | ± € 1.933 rente/mnd |
Dit rekenvoorbeeld is indicatief en dient alleen ter illustratie van de impact van een rentestijging van ongeveer 0,9 procentpunt; de daadwerkelijke rente hangt af van uw specifieke situatie, onderpand en gekozen aanbieder.
Vergelijking met een paar maanden terug: wat is er veranderd?
- ECB-depositorente — Van 2,00% (stabiel gedurende het grootste deel van eind 2025 en begin 2026) via 2,25% in juni naar 2,50% per 16 september 2026.
- 3-maands Euribor — Gestegen naar 2,661%, een duidelijke toename ten opzichte van eerder dit jaar en fors hoger dan een jaar geleden.
- Inflatie eurozone — Opgelopen van 2,8% in juni naar 3,3% in augustus, de belangrijkste reden voor de renteverhogingen.
- Rente zakelijke lening bij banken — De bandbreedte van 4% tot 9% blijft grotendeels gelijk, maar nieuwe offertes worden aan de bovenkant van deze range geprijsd.
- Bedrijfshypotheken — Tarieven bewegen mee met de hogere swaprentes en liggen nu structureel iets hoger dan begin dit jaar.
Vast of variabel: wat is nu verstandig voor uw financiering?
Met een stijgende rente wordt de keuze tussen vaste en variabele rente relevanter. Bij een investeringslening met een vast tarief legt u de rente voor de hele looptijd vast, terwijl een RC krediet meebeweegt met de Euribor. Onderstaand overzicht zet de belangrijkste voor- en nadelen op een rij.
✓ Voordelen vaste rente
- Zekerheid over maandlasten, ongeacht verdere ECB-stappen
- Eenvoudiger te begroten voor de hele looptijd
- Bescherming tegen verdere Euribor-stijgingen
✗ Nadelen vaste rente
- Vaak een hoger startrente dan een variabel tarief
- Geen profijt bij eventuele toekomstige renteverlaging
- Vervroegd aflossen kan boeterente met zich meebrengen
⚠ Let op: aflopende rentevaste periode
Loopt de rentevaste periode van uw bestaande bedrijfshypotheek of zakelijke lening binnenkort af? Vraag dan tijdig een nieuw renteaanbod op en vergelijk dit met de mogelijkheden voor herfinanciering of het oversluiten van uw bedrijfshypotheek. Door de gestegen rente kan het verschil tussen aanbieders inmiddels aanzienlijk zijn.
Vooruitblik: houdt de rente zich stabiel op 2,50%?
Voor de korte termijn lijkt de rust enigszins terug te keren. Volgens de ECB Watch Tool is de kans het grootst dat de rente in oktober gehandhaafd blijft op 2,50%. Toch is verdere beweging niet uitgesloten: er is een kans dat de rente later dit jaar nog een keer omhoog gaat, al houdt een groot deel van de markt er ook rekening mee dat het renteniveau van 2,50% gehandhaafd blijft tot halverwege 2027. Voor ondernemers betekent dit dat een snelle terugkeer naar de lage rentestanden van eerdere jaren voorlopig niet in zicht is.
Wie op korte termijn een groeifinanciering, bedrijfsovername of nieuwe bedrijfshypotheek overweegt, doet er goed aan niet onbeperkt te wachten op een eventuele renteverlaging: de verschillen tussen aanbieders zijn momenteel vaak groter dan het verschil dat een toekomstige renteverlaging zou opleveren. Een goed vergelijk tussen aanbieders, inclusief opslagen en bijkomende kosten, levert doorgaans meer voordeel op dan timing alleen.
Conclusie: wat betekent dit voor uw financieringskeuze?
De rente zakelijke lening staat door de recente ECB-verhogingen onder opwaartse druk, en dat is terug te zien in zowel variabele kredieten als bedrijfshypotheken. Toch blijven de verschillen tussen aanbieders groot, en is een goed doordachte keuze tussen vaste en variabele rente, en tussen bancaire en alternatieve financiering, minstens zo bepalend voor uw uiteindelijke kosten als de renteontwikkeling zelf. Twijfelt u welke financieringsvorm nu het beste bij uw situatie past, dan is het verstandig de actuele tarieven van meerdere aanbieders naast elkaar te leggen voordat u een keuze maakt.
⚠ Disclaimer
De informatie op deze pagina is uitsluitend bedoeld als algemene informatie en vormt geen financieel, juridisch of fiscaal advies. Elke situatie is uniek. Raadpleeg altijd een gekwalificeerd adviseur voordat u financiële beslissingen neemt. Zakelijk-Financieren.nl aanvaardt geen aansprakelijkheid voor beslissingen die op basis van deze informatie worden genomen.
Meer weten over jouw financieringsmogelijkheden?
Doe de gratis quickscan en ontdek wat er mogelijk is voor jouw situatie.
⚡ Doe de gratis quickscan